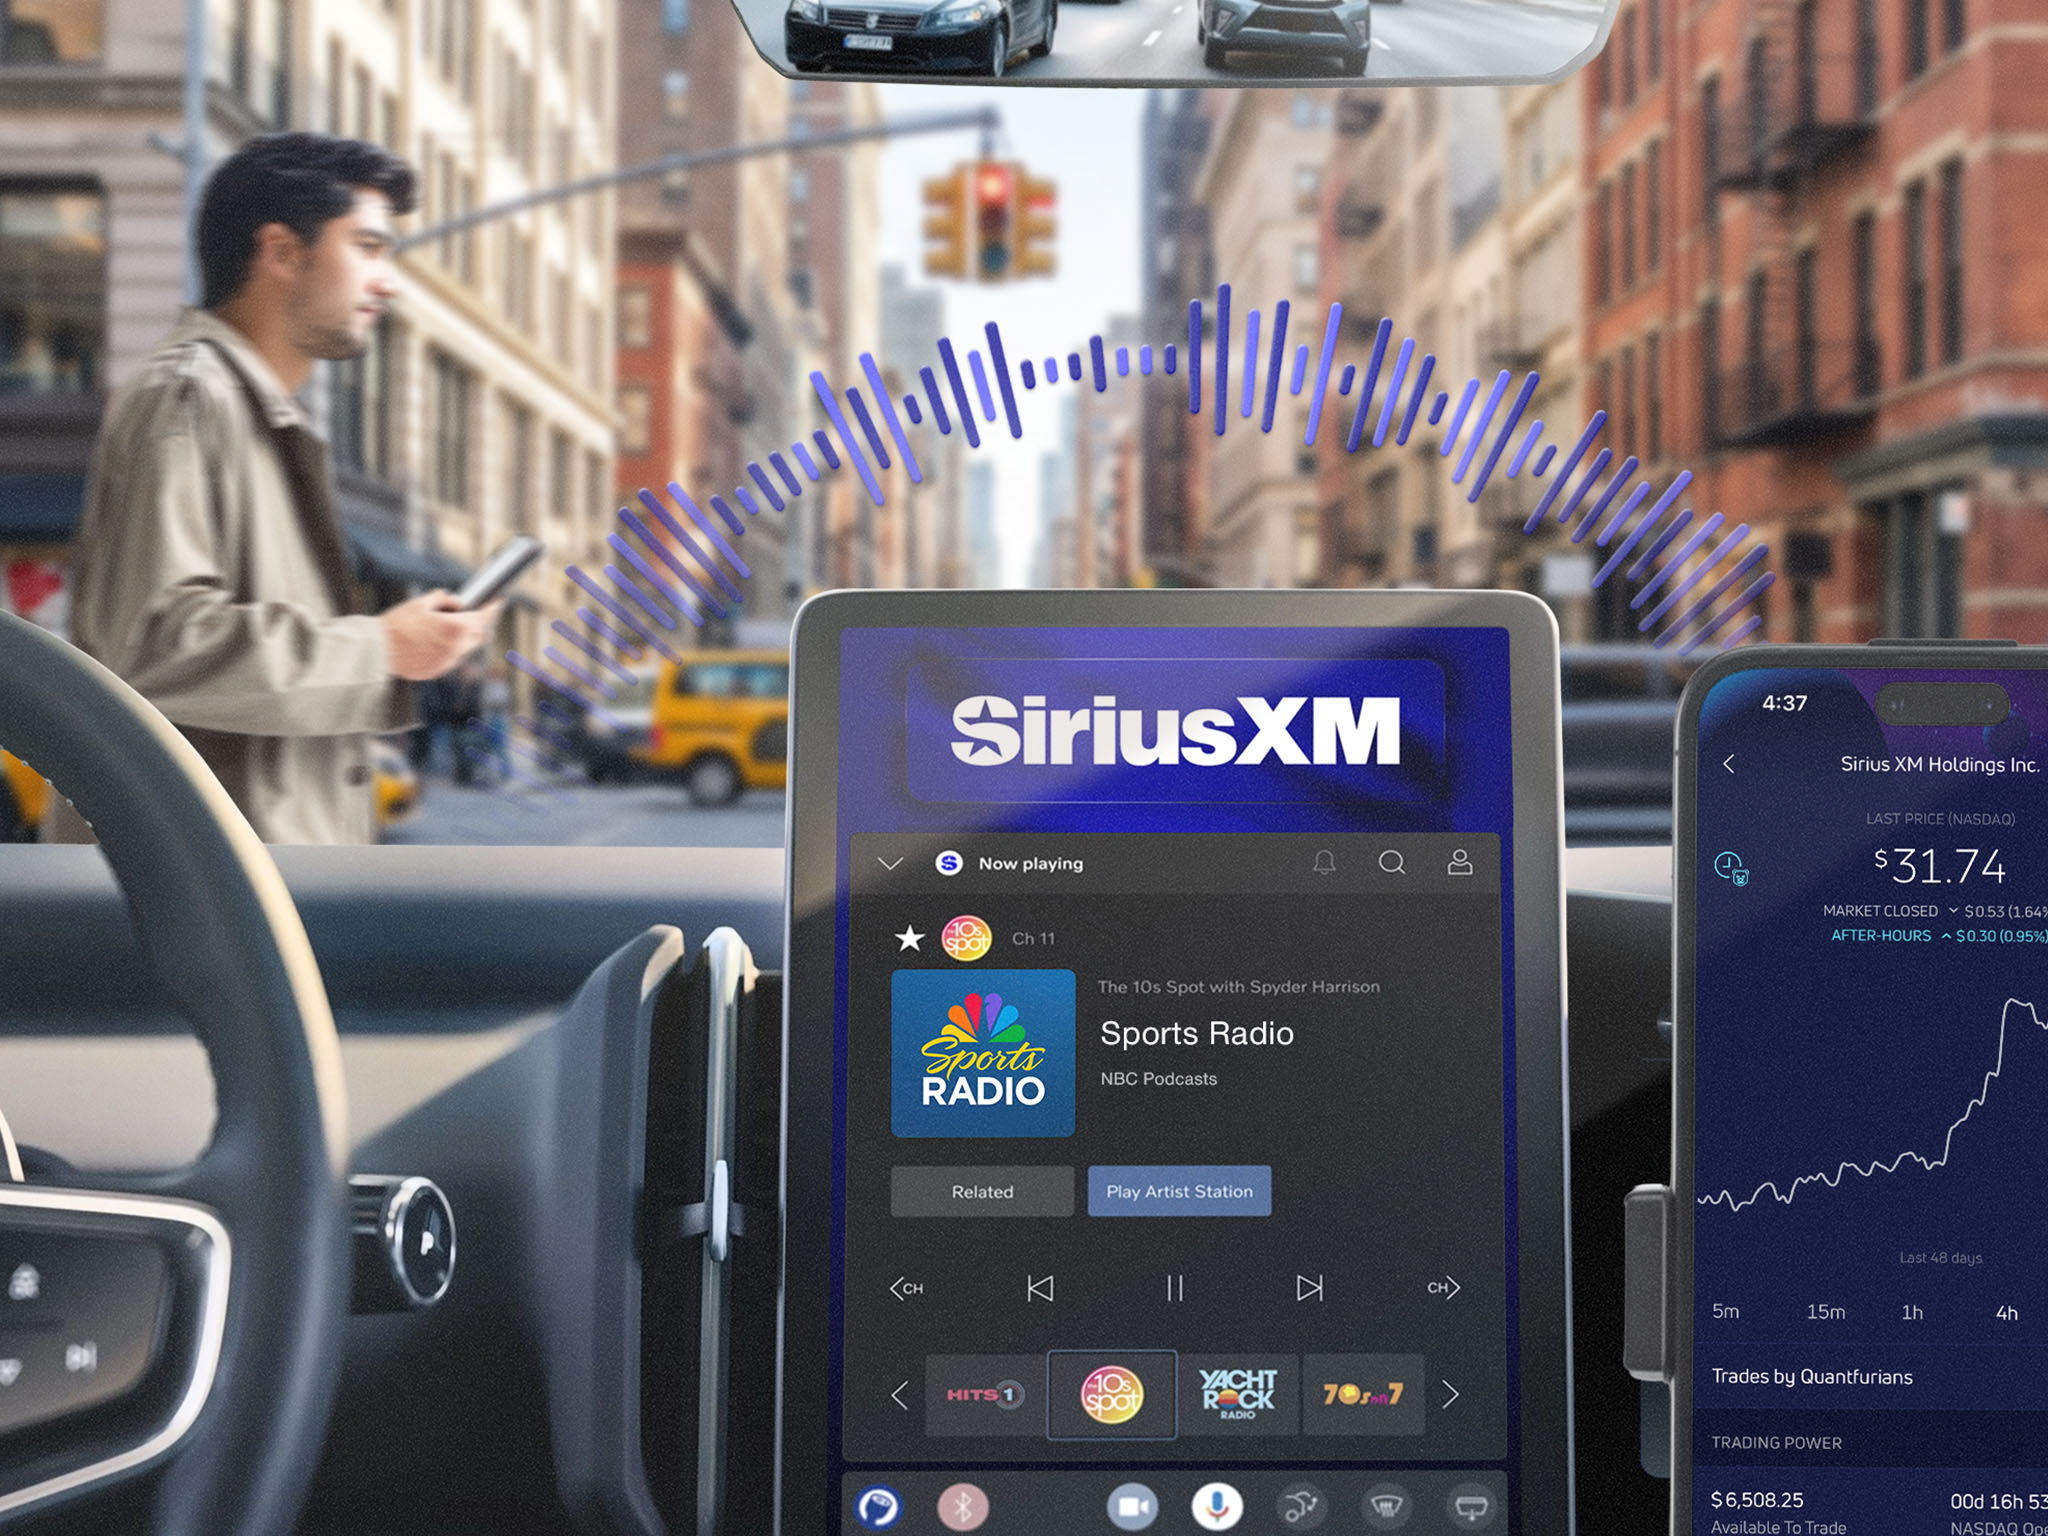

SiriusXM (NASDAQ: SIRI), la gigante plataforma de audio de EE. UU., ha transmitido últimamente el sonido del éxito. Este referente de la radio satelital ha visto cómo sus acciones se dispararon un 47 % durante el último año.
Cuenta con el respaldo de Berkshire Hathaway (NYSE: BRK.B), de Warren Buffett, que posee una participación del 37 % en la compañía, cuya capitalización bursátil es de $11 mil millones de dólares. Pero no todos comparten ese entusiasmo.
Sirius tiene dos plataformas de escucha: SiriusXM, compuesta por estaciones de radio, y el servicio de streaming Pandora. La radio SiriusXM representa alrededor del 75 % de los ingresos de la compañía y el 85 % de su utilidad bruta.
Casi toda su audiencia corresponde a usuarios en automóviles. El servicio viene instalado en aproximadamente el 85 % de los vehículos nuevos vendidos en EE. UU., aunque generalmente comienza como una prueba gratuita. Por lo general, no incluye publicidad y los oyentes pagan una tarifa de suscripción. Sin embargo, el año pasado lanzó una versión con publicidad y un precio de suscripción más bajo.
Sirius también cuenta con una plataforma de intercambio de publicidad de audio, la mayor red de publicidad de audio digital de Norteamérica. Esta incluye anuncios en contenido propio y de terceros. Las redes publicitarias conectan a los anunciantes con los medios que publican los anuncios, como las estaciones de radio.
Acuerdos con Alphabet y Amazon
Sirius es el representante publicitario exclusivo del inventario de publicidad de audio de YouTube, de Alphabet (NASDAQ: GOOGL), en EE. UU. Sirius también tiene una alianza con Amazon (NASDAQ: AMZN), que integra su plataforma de intercambio publicitario con la plataforma de compra de publicidad de Amazon.
La publicidad de Sirius, excluidos los anuncios en su propia plataforma, representa alrededor del 10 % de los ingresos totales, según Matthew Dolgin, analista de Morningstar. En conjunto, la publicidad aporta el 21 % de los ingresos y las suscripciones el 76 %.
En el tercer trimestre, el EBITDA ajustado aumentó un 3 % interanual. El margen de EBITDA ajustado subió un punto porcentual, al 32 %, el tercer trimestre consecutivo con un aumento de al menos esa magnitud. El flujo de caja libre se disparó un 14 %. La compañía se benefició de la disciplina en costos, con una reducción de los gastos de programación y contenido, servicio al cliente y facturación, y ventas y marketing.
Sin embargo, los ingresos se mantuvieron prácticamente sin cambios, con un aumento inferior al 0.1 %. Además, Dolgin ve numerosos obstáculos para Sirius. «La plataforma SiriusXM [que, recordemos, genera la mayor parte de los ingresos de la compañía] enfrenta una ardua batalla», escribió en un comentario.
«La distribución por satélite, que antes le permitía ofrecer algo único y le daba una ventaja frente a la competencia, ya no es necesaria para ofrecer un servicio de suscripción de audio en vehículos».
Fuerte competencia
La competencia de SiriusXM ahora proviene principalmente de proveedores de música por streaming en internet, en lugar de estaciones de radio terrestre. «Creemos que esos servicios ofrecen una mejor propuesta de valor para la mayoría de los consumidores», señaló Dolgin.
El servicio satelital de Sirius para automóviles cuesta mucho más del doble que una suscripción estándar de música por streaming. «Y tiene menos contenido exclusivo que antes, especialmente ahora que el modelo de negocio de los podcasts en el sector se ha alejado de la exclusividad de las plataformas», afirmó.
El servicio de mayor categoría de SiriusXM ofrece acceso exclusivo a importantes eventos deportivos y a algunas figuras de programas de entrevistas. «Pero no creemos que esos elementos exclusivos sean tan atractivos para un mercado suficientemente amplio, ni que SiriusXM tenga una ventaja para obtener licencias sobre los derechos de ese contenido», señaló Dolgin.
Prevé que los ingresos de la compañía disminuyan, en promedio, un 1 % anual hasta 2030. El número de suscriptores y los ingresos por suscriptor también caerán moderadamente, afirmó. «La compañía puede desacelerar la pérdida de clientes al promover su servicio disponible únicamente mediante la aplicación, pero este plan canibalizará a algunos suscriptores que antes pagaban el plan satelital estándar de mayor precio».
Todo esto deja dudas sobre si Sirius podrá sostener su éxito.


Comments